
Quien administra una flota de taxis, busetas, transporte especial o intermunicipal sabe que cada decisión de compra se mide en años: lo que se paga hoy en un vehículo se recupera, o se pierde, durante toda su vida útil. Por eso, antes de hablar de “movilidad sostenible”, conviene hablar de lo que de verdad decide una inversión: qué obliga la ley, qué beneficios concede y qué riesgos hay que cerrar en los contratos.
En Gaviria Mazuera Asociados nos acercamos a este tema por dos caminos. Asesoramos a empresas y propietarios en la parte jurídica y tributaria del cambio de flota, y además estamos estructurando una red de estaciones de carga rápida en el Valle del Cauca, de modo que conocemos el problema desde el lado del que carga y del que opera.
El marco legal, sin rodeos
Ley 1964 de 2019. Es la norma central. Promueve el uso de vehículos eléctricos y de cero emisiones, fija beneficios en impuestos, SOAT, revisión técnico-mecánica y circulación, y establece cuotas mínimas de vehículos eléctricos para el Estado y para los prestadores del servicio público de transporte.
Ley 1715 de 2014, modificada por la Ley 2099 de 2021. Regula los incentivos tributarios para fuentes no convencionales de energía y gestión eficiente de la energía, dentro de los cuales hoy se incluye la movilidad eléctrica. El acceso a esos beneficios exige la certificación previa de la UPME.
Estatuto Tributario y régimen aduanero. Los vehículos eléctricos tienen una tarifa diferencial de IVA y, desde el Decreto 2051 de 2019, un tratamiento arancelario preferencial para su importación. En 2026 el Gobierno expidió además el Decreto 0595, que crea un régimen especial para el ensamble de vehículos eléctricos e híbridos en el país.
Plan Nacional de Desarrollo (Ley 2294 de 2023). Sirve de base al programa del Ministerio de Transporte para financiar la renovación de taxis con más de diez años por vehículos eléctricos, con recursos del Fondo para la Promoción de Ascenso Tecnológico (FOPAT).
Lo que la ley exige
El artículo 8 de la Ley 1964 fijó un plazo de seis años, ya cumplido en julio de 2025, para que el Gobierno nacional, los municipios de categoría especial y primera, y los prestadores del servicio público de transporte alcanzaran una cuota mínima del 30 % de vehículos eléctricos entre los que compren o contraten cada año. La obligación aplica en los segmentos donde exista oferta comercial en Colombia y su cumplimiento por parte de las entidades públicas lo vigila la Contraloría.
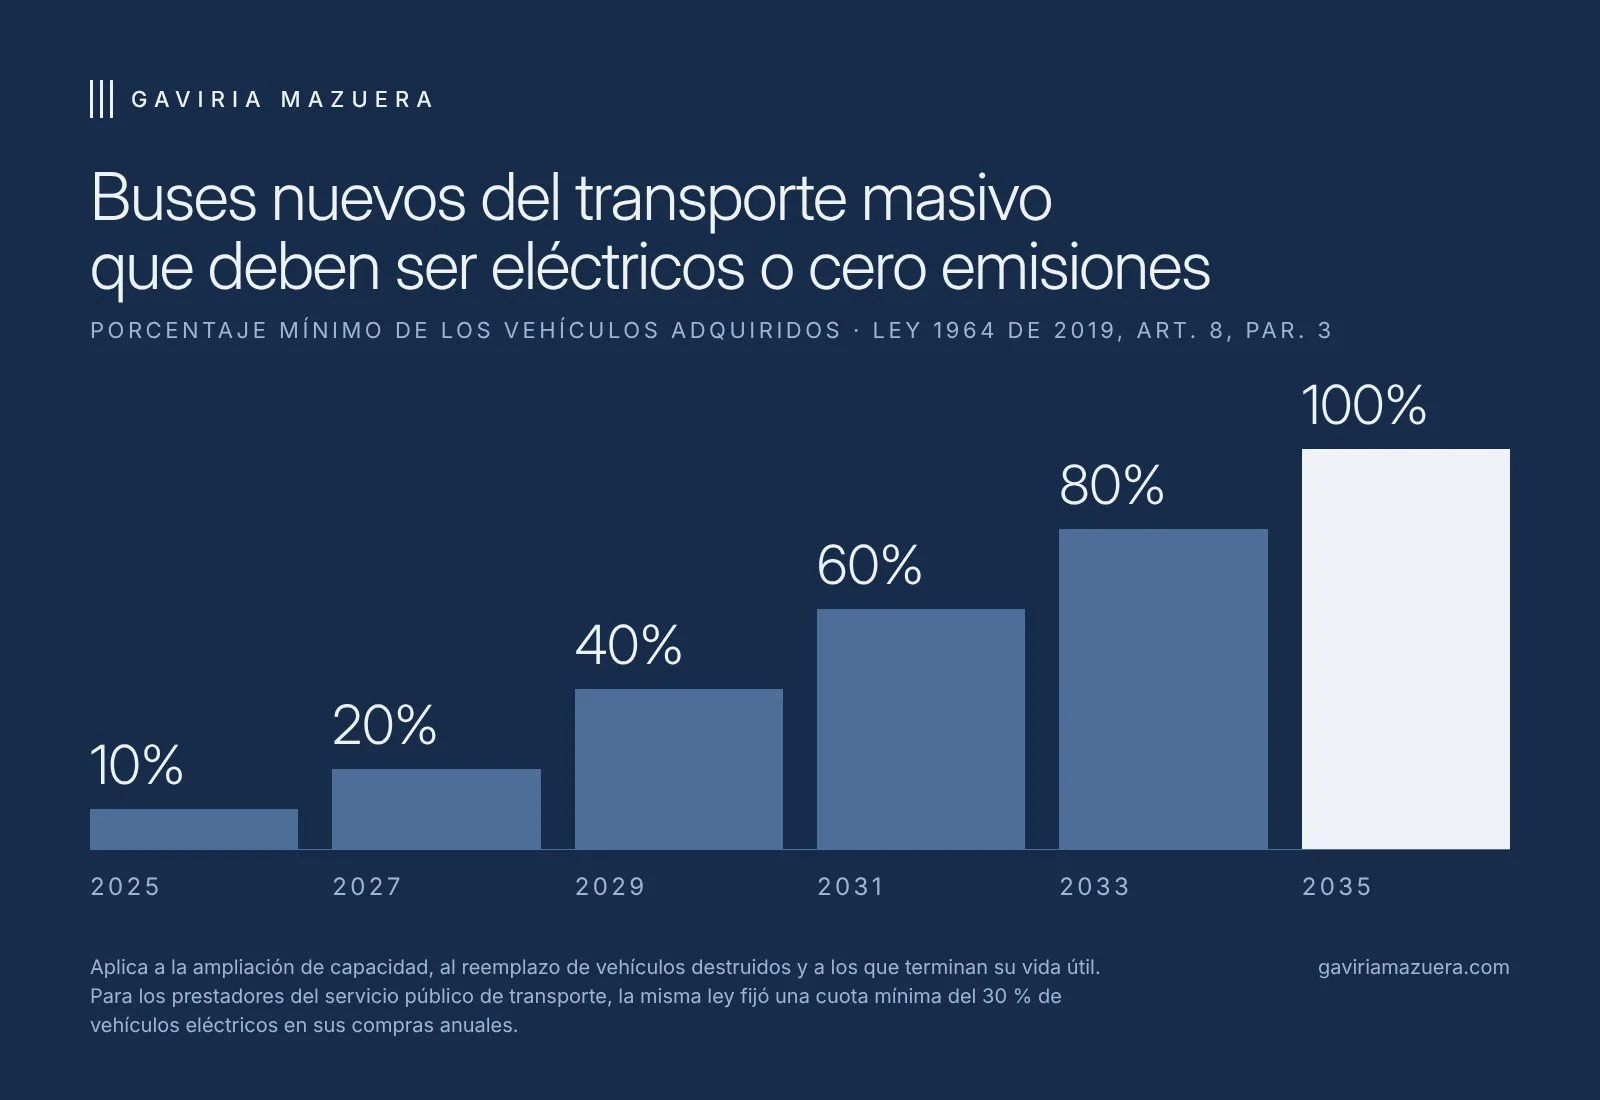
Para los sistemas de transporte masivo, como el MIO en Cali, el parágrafo 3 del mismo artículo trazó una ruta escalonada: cada vez que se amplíe la flota, se reemplace un bus destruido o uno llegue al final de su vida útil, un porcentaje mínimo de los vehículos nuevos debe ser eléctrico o de cero emisiones.
Lo que gana el empresario
La otra cara de la obligación son los beneficios. Algunos operan de forma automática con la matrícula del vehículo; otros exigen un trámite previo ante la UPME y la DIAN que, si se hace mal o tarde, se pierde. Toque cada beneficio para ver en qué consiste y de dónde sale.
-
El artículo 3 de la Ley 1964 dispone que la tarifa del impuesto sobre vehículos eléctricos no puede superar el 1 % de su valor comercial. Además, cada departamento o municipio puede conceder descuentos adicionales, como lo ha hecho Bogotá con los taxis eléctricos, así que conviene revisar la regulación del lugar donde se matricula la flota.
-
Las aseguradoras deben aplicar un descuento del 10 % en la prima del SOAT de los vehículos eléctricos (artículo 4 de la Ley 1964). La misma norma ordena una tarifa diferencial en la revisión técnico-mecánica y de emisiones contaminantes. En una flota grande, ese ahorro anual se nota.
-
El artículo 6 exime a los vehículos eléctricos de las restricciones de circulación que impongan las autoridades locales, como pico y placa, día sin carro o medidas ambientales, salvo las adoptadas por razones de seguridad. Para el servicio público, este beneficio debe contrastarse con el decreto de movilidad vigente en cada municipio.
-
Con la certificación de la UPME, la Ley 1715 de 2014, modificada por la Ley 2099 de 2021, permite deducir de la renta el 50 % del valor invertido, distribuido hasta en quince años, y aplicar depreciación acelerada al activo. El beneficio también cubre vehículos adquiridos mediante leasing financiero, algo clave para renovar flotas sin descapitalizar la empresa.
-
Los vehículos eléctricos tienen una tarifa diferencial de IVA en el Estatuto Tributario y, con la certificación de la UPME, puede pedirse ante la DIAN la exclusión o devolución del impuesto. La UPME recibe solicitudes entre el 1 de febrero y el 15 de diciembre de cada año, y un error en la documentación puede llevar al rechazo.
-
El Decreto 2051 de 2019 fijó un arancel del 0 % para la importación de vehículos eléctricos. Ese régimen ha tenido ajustes y en 2026 se creó un régimen especial de ensamble (Decreto 0595), de modo que la subpartida arancelaria y el origen de cada vehículo deben verificarse antes de cerrar la compra.
-
Con recursos del FOPAT, el Ministerio de Transporte anunció a comienzos de 2026 apoyos de hasta $42 millones para reemplazar taxis con más de diez años por vehículos eléctricos, y hasta $10 millones para infraestructura de carga. Antes de postularse hay que verificar las condiciones vigentes y la disponibilidad de recursos.
-
En los municipios de categoría especial, primera y segunda, las entidades públicas y los establecimientos comerciales con parqueadero abierto al público deben destinar al menos el 2 % de sus plazas al uso preferencial de vehículos eléctricos (artículo 7 de la Ley 1964).
Los riesgos que hay que cerrar antes de comprar
Los beneficios no se aplican solos. En la práctica, los problemas que más vemos son estos: certificaciones de la UPME solicitadas tarde o con documentación incompleta, que dejan por fuera la deducción en renta o la devolución del IVA; contratos de compraventa o leasing que no reflejan las condiciones que exige el incentivo; vacíos en la garantía de baterías y repuestos, pese a que la Ley 1964 obliga a los importadores a garantizarlos; y acuerdos de carga con operadores de energía o propietarios de predios que no prevén qué pasa si el equipo falla y el vehículo queda detenido.
Cómo acompañamos a una flota que quiere hacer el cambio
1. Diagnóstico normativo. Revisamos el tipo de servicio, la modalidad de vinculación de los vehículos y las obligaciones que le aplican a la empresa, incluida la cuota del 30 %.
2. Ruta de incentivos. Con apoyo de nuestra firma aliada en temas contables y tributarios, armamos el calendario de certificación ante la UPME y de solicitudes ante la DIAN, para que la compra y los beneficios queden alineados en el mismo año fiscal.
3. Contratos. Redactamos o revisamos los contratos de compraventa, leasing, suministro de energía, mantenimiento y garantía de baterías, con cláusulas que protejan la operación.
4. Trámites ante autoridades de tránsito y transporte. Acompañamos la matrícula, la aplicación de beneficios locales y cualquier discusión con la secretaría de movilidad.
5. Infraestructura de carga. Si la flota necesita dónde cargar, le contamos cómo avanza nuestra propia red de estaciones en el Valle del Cauca.
Por qué escribo sobre esto
Soy Andrés Fernando Gaviria Cañola, abogado caleño. La mayor parte de mi tiempo la dedico al litigio penal, pero hace un tiempo me propuse construir algo que trascienda los estrados: con un equipo de trabajo estamos estructurando una red de estaciones de carga rápida para vehículos eléctricos, que empieza en Cali y proyecta llegar al Eje Cafetero, y que presentamos en Smart City Expo Cali 2026. Ese proyecto me ha obligado a estudiar la normativa con el detalle de quien va a invertir su propio dinero, y esa es la mirada que le ofrezco a quien administra una flota.
Si su empresa está evaluando renovar vehículos, escríbame. Revisamos su caso, le decimos qué beneficios puede aprovechar y qué riesgos debe cerrar antes de firmar.
Este artículo tiene fines informativos y no constituye asesoría jurídica ni tributaria para un caso concreto. Los incentivos descritos dependen del cumplimiento de requisitos y pueden variar por reformas legales, decretos o cambios en la reglamentación de la UPME, la DIAN y el Ministerio de Transporte. Normas citadas: Ley 1964 de 2019; Ley 1715 de 2014, modificada por la Ley 2099 de 2021; Decreto 2051 de 2019; Decreto 0595 de 2026; Ley 2294 de 2023.